Domain eurostudent.de kaufen?
Wir ziehen mit dem Projekt
eurostudent.de um.
Sind Sie am Kauf der Domain
eurostudent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eurostudent.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
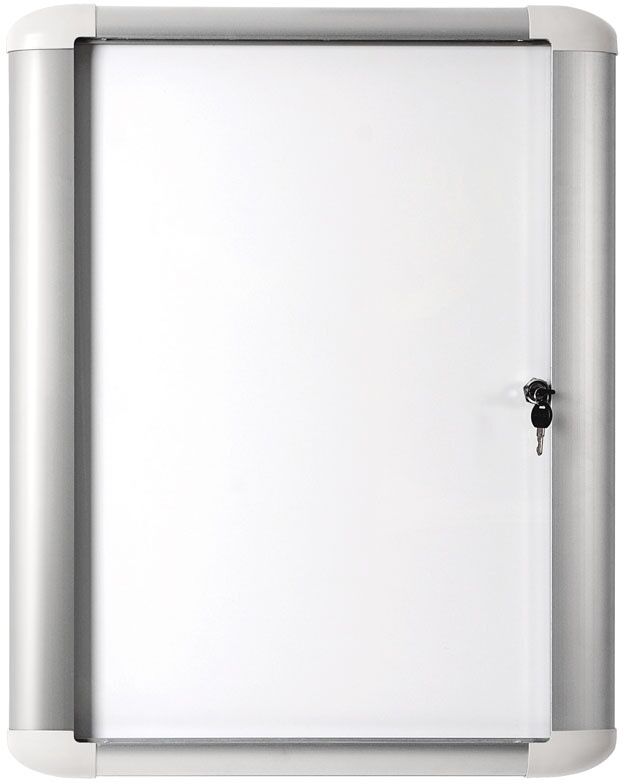
Interne Informationsvitrine MASTER, magnetisch, 816 x 995 mmeleganter Aluminium-Rahmen innere Glasschranktiefe 18 mm gesamte Glasschranktiefe 57 mm Türfüllung aus Qualitätsacryl abschließbar, geliefert inkl. 2 Schlüssel Montagematerial enthalten in Ausführung mit magnetischer oder grauer Textiloberfläche geliefert245,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik im Bachelor-Studium, Fachbücher von Uwe HasslerDieses Buch umfasst genau den Stoff, der typischerweise in Klausuren zu Einführungsvorlesungen "Statistik" an wirtschaftswissenschaftlichen Fachbereichen abgeprüft wird. Es enthält mehr als 100 ehemalige Klausuraufgaben mit Lösungen, die das Klausurtraining erleichtern sollen. Weiterhin finden sich über 60 vollständig durchgerechnete und ausformulierte Beispiele und Fallstudien.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bi-Office Interne Informationsvitrine MASTER, magnetisch, 816 x 995 mmeleganter Aluminium-Rahmen innere Glasschranktiefe 18 mm gesamte Glasschranktiefe 57 mm Türfüllung aus Qualitätsacryl abschließbar, geliefert inkl. 2 Schlüssel Montagematerial enthalten in Ausführung mit magnetischer oder grauer Textiloberfläche geliefert272,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können interne Kontrollen dabei helfen, finanzielle Risiken in einem Unternehmen zu minimieren?
Interne Kontrollen können helfen, Betrug und Missmanagement zu verhindern, indem sie klare Richtlinien und Verfahren für die Finanztransaktionen festlegen. Sie können auch die Genauigkeit und Zuverlässigkeit der Finanzberichte sicherstellen, indem sie regelmäßige Überprüfungen und Abstimmungen durchführen. Darüber hinaus können interne Kontrollen dazu beitragen, die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien zu gewährleisten, um finanzielle Risiken zu minimieren. **


Wie kann ein Unternehmen interne Kontrollen einrichten, um Betrug und Fehlverhalten zu verhindern?
Ein Unternehmen kann interne Kontrollen einrichten, indem es klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen implementiert. Regelmäßige Überprüfungen durch interne und externe Prüfer helfen, potenzielle Schwachstellen aufzudecken. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug tragen ebenfalls zur Prävention bei. **
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugswarnzeichen zu informieren und ein Whistleblower-System einrichten, damit Mitarbeiter verdächtige Aktivitäten melden können. Darüber hinaus ist es wichtig, regelmäßige interne und externe Audits durchzuführen, um die Wirksamkeit der Kontrollen zu überprüfen. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Hochschule, FachbücherWoran erkennt man gute Bildung? Wozu ist universitäre Bildung da? Bilden wir uns in der Wissenschaft, für die Wissenschaft oder für die berufliche Praxis? Welchen Nutzen hat überfachliche Bildung? Und welche Herausforderungen bestehen in der überfachlichen Lehre? Wie fruchtbar Interdisziplinarität sein kann, wenn sie nicht nur Teil einzelner Fächer, sondern Teil eines Hochschulsystems ist, zeigt das Beispiel des Leuphana College Lüneburg. In diesem Band werden hochschuldidaktische Projekte vorgestellt, diskutiert und im Kontext von Hochschulpraxis und Hochschulforschung verortet. Der Band richtet sich an Hochschulentwickler, Hochschuldidaktiker und Hochschullehrende gleichermassen und liefert wichtige Impulse für all diejenigen, die Universität und Hochschule weiterentwickeln möchten. Berücksichtigung finden sowohl Konzeptionen auf der mikro- als auch der makrodidaktischen Lehr-/Lernebene.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne Informationsvitrine MASTER, magnetisch, 816 x 995 mmeleganter Aluminium-Rahmen innere Glasschranktiefe 18 mm gesamte Glasschranktiefe 57 mm Türfüllung aus Qualitätsacryl abschließbar, geliefert inkl. 2 Schlüssel Montagematerial enthalten in Ausführung mit magnetischer oder grauer Textiloberfläche geliefert245,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik im Bachelor-Studium, Fachbücher von Uwe HasslerDieses Buch umfasst genau den Stoff, der typischerweise in Klausuren zu Einführungsvorlesungen "Statistik" an wirtschaftswissenschaftlichen Fachbereichen abgeprüft wird. Es enthält mehr als 100 ehemalige Klausuraufgaben mit Lösungen, die das Klausurtraining erleichtern sollen. Weiterhin finden sich über 60 vollständig durchgerechnete und ausformulierte Beispiele und Fallstudien.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Bi-Office Interne Informationsvitrine MASTER, magnetisch, 816 x 995 mmeleganter Aluminium-Rahmen innere Glasschranktiefe 18 mm gesamte Glasschranktiefe 57 mm Türfüllung aus Qualitätsacryl abschließbar, geliefert inkl. 2 Schlüssel Montagematerial enthalten in Ausführung mit magnetischer oder grauer Textiloberfläche geliefert272,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ewert, Ralf: Interne UnternehmensrechnungInterne Unternehmensrechnung , Das führende Lehrwerk im deutschsprachigen Raum Moderne Methoden der Kostenrechnung - didaktisch gut erklärt Übungsbuch zusätzlich erhältlich , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9. Aufl. 2023, Erscheinungsjahr: 20230102, Produktform: Kartoniert, Titel der Reihe: Springer-Lehrbuch##, Autoren: Ewert, Ralf~Wagenhofer, Alfred~Rohlfing-Bastian, Anna, Auflage: 23009, Auflage/Ausgabe: 9. Aufl. 2023, Seitenzahl/Blattzahl: 716, Abbildungen: XXVII, 716 S. 70 Abbildungen, 55 Abbildungen in Farbe., Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Budgetierung; Controlling; Entscheidungsrechnungen; Investitionscontrolling; Kennzahlen; Kontrollrechnungen; Kosten- und Leistungsrechnung; Kostenmanagement; Verrechnungspreise, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Unternehmen~Unternehmung~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Imprint-Titels: Springer Gabler, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xxvii, Seitenanzahl: 716, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1231, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 6722792, Vorgänger EAN: 9783642359606 9783540772835 9783540236177 9783540439769 9783540667025, eBook EAN: 9783662652831, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können interne Kontrollen dabei helfen, finanzielle Risiken in einem Unternehmen zu minimieren?
Interne Kontrollen können helfen, Betrug und Missmanagement zu verhindern, indem sie klare Richtlinien und Verfahren für die Finanztransaktionen festlegen. Sie können auch die Genauigkeit und Zuverlässigkeit der Finanzberichte sicherstellen, indem sie regelmäßige Überprüfungen und Abstimmungen durchführen. Darüber hinaus können interne Kontrollen dazu beitragen, die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien zu gewährleisten, um finanzielle Risiken zu minimieren. **
-
Wie kann ein Unternehmen interne Kontrollen einrichten, um Betrug und Fehlverhalten zu verhindern?
Ein Unternehmen kann interne Kontrollen einrichten, indem es klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen implementiert. Regelmäßige Überprüfungen durch interne und externe Prüfer helfen, potenzielle Schwachstellen aufzudecken. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug tragen ebenfalls zur Prävention bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugswarnzeichen zu informieren und ein Whistleblower-System einrichten, damit Mitarbeiter verdächtige Aktivitäten melden können. Darüber hinaus ist es wichtig, regelmäßige interne und externe Audits durchzuführen, um die Wirksamkeit der Kontrollen zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.